Domain lizenzagentur.de kaufen?
Wir ziehen mit dem Projekt
lizenzagentur.de um.
Sind Sie am Kauf der Domain
lizenzagentur.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lizenzagentur.de kaufen?
Wie hoch sollte dispositionskredit sein?
Wie hoch der Dispositionskredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel deinem monatlichen Einkommen, deinen monatlichen Ausgaben und deiner finanziellen Situation. Es ist wichtig, dass der Dispositionskredit nicht zu hoch ist, da hohe Zinsen anfallen können und es zu einer Verschuldungsspirale führen kann. Es empfiehlt sich, den Dispositionskredit nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und ihn schnellstmöglich zurückzuzahlen. Eine Faustregel besagt, dass der Dispositionskredit nicht mehr als ein bis zwei Monatsgehälter betragen sollte. Es ist ratsam, mit deiner Bank zu sprechen, um den optimalen Betrag für deinen Dispositionskredit festzulegen. **
Wie hoch ist der eingeräumte Dispositionskredit?
Die Höhe des eingeräumten Dispositionskredits hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Bonität und der bisherigen Geschäftsbeziehung zur Bank. In der Regel liegt der Dispositionskredit bei einigen tausend Euro, kann aber auch höher sein, je nach individueller Situation. Es ist wichtig zu beachten, dass der Dispositionskredit eine teure Form der Kreditfinanzierung ist und nur kurzfristig genutzt werden sollte. **
Ähnliche Suchbegriffe für Dispositionskredit
Top-Angebote
Produkte zum Begriff Dispositionskredit:
-
Authentifizierung und Autorisierung, Fachbücher von Martina KrausDas Fachbuch 'Authentifizierung und Autorisierung' von Martina Kraus bietet einen praxisnahen Leitfaden für die Implementierung sicherer Identity- und Access-Management-Lösungen in Webanwendungen. Es behandelt umfassend die Grundlagen der Authentifizierung und Autorisierung, wobei moderne Sicherheitsstandards und Konzepte wie OAuth, OpenID Connect, RBAC, Zero Trust und Fine-Grained Authorization im Fokus stehen. Der Entwicklerleitfaden zeigt, wie man Schwachstellen im Identitätsmanagement erkennt und behebt, und bietet ein vollständiges Anwendungsbeispiel zur Integration eines Identity Providers in eine WebApp. Das Buch richtet sich an Fachleute und Entwickler, die ihre Kenntnisse im Bereich der digitalen Identität vertiefen möchten. Es vermittelt sowohl theoretische Grundlagen als auch praktische Umsetzungsschritte, um sichere und robuste Systeme zu gestalten. Die detaillierten Erklärungen zu Themen wie JSON Web Token, FIDO-Authentifizierung und den Unterschieden zwischen OAuth 2.0 und OAuth 2.1 machen es zu einem unverzichtbaren Nachschlagewerk für die Webentwicklung. Die praxisorientierte Darstellung unterstützt dabei, Sicherheitsprobleme frühzeitig zu erkennen und zu beheben.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
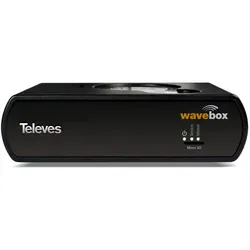
Televes Verwaltung/Administration WAVEBOXManaged=jaEthernet=jaAnzahl der 10/100/1000 Mbps LAN-Ports=1Firewall=jaVPN-Security=neinRepeaterfunktion=neinPower over Ethernet=neinFarbe=schwarzBreite=165 mmHöhe=48 mmTiefe=120 mmGeeignet für 482,6 mm (19 Zoll)-Montage=neinGeeignet für Deckenmontage=neinEinbau=neinGeeignet für Hutschienenmontage=neinMastbefestigung=neinUnterputzmontage=neinGeeignet für Wandmontage=neinSteckdosenadapter=ja402,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert ein Dispositionskredit und welche Vor- und Nachteile bringt er mit sich? Kann ein Dispositionskredit zu finanziellen Problemen führen?
Ein Dispositionskredit ist eine kurzfristige Kreditlinie, die es ermöglicht, das Girokonto zu überziehen. Die Zinsen sind in der Regel hoch, aber die Nutzung ist flexibel. Ein Nachteil ist, dass die Rückzahlung oft vernachlässigt wird und zu finanziellen Problemen führen kann. **
-
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
-
Wie hoch ist der Dispositionskredit bei der Sparkasse?
Die Höhe des Dispositionskredits bei der Sparkasse hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen und der Bonität des Kunden. In der Regel liegt der Rahmen jedoch zwischen einigen hundert bis mehreren tausend Euro. Es ist empfehlenswert, direkt bei der Sparkasse nachzufragen, um genaue Informationen zu erhalten. **
-
Warum kündigt die Consorsbank den Dispositionskredit einfach so?
Die Consorsbank kann den Dispositionskredit kündigen, wenn bestimmte Bedingungen nicht mehr erfüllt sind, wie beispielsweise eine negative Bonitätsentwicklung des Kunden oder eine Veränderung der wirtschaftlichen Verhältnisse. Eine Kündigung kann auch erfolgen, wenn der Kunde den Dispositionskredit über einen längeren Zeitraum nicht oder nur unzureichend zurückzahlt. Letztendlich liegt die Entscheidung über eine Kündigung beim Kreditgeber, der die Risiken und wirtschaftlichen Entwicklungen im Blick behält. **
Was ist ein Dispositionskredit und wie funktioniert er?
Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der es einem Kunden ermöglicht, sein Girokonto zu überziehen. Der Kunde kann bis zu einem bestimmten Betrag über sein Guthaben hinaus Geld abheben. Der Dispositionskredit wird in der Regel mit hohen Zinsen belastet und sollte nur in Ausnahmefällen genutzt werden. **
Soll ich meinen Kredit erhöhen oder meinen Dispositionskredit nutzen?
Die Entscheidung, ob Sie Ihren Kredit erhöhen oder Ihren Dispositionskredit nutzen sollten, hängt von verschiedenen Faktoren ab. Wenn Sie kurzfristig Geld benötigen und die Rückzahlung innerhalb kurzer Zeit gewährleisten können, könnte die Nutzung des Dispositionskredits sinnvoll sein. Wenn Sie jedoch eine größere Summe benötigen oder eine längere Rückzahlungsfrist wünschen, könnte die Erhöhung Ihres Kredits die bessere Option sein. Es ist wichtig, die Konditionen und Zinsen beider Optionen zu vergleichen, um die beste Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Dispositionskredit:
-
Wie hoch sollte dispositionskredit sein?
Wie hoch der Dispositionskredit sein sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel deinem monatlichen Einkommen, deinen monatlichen Ausgaben und deiner finanziellen Situation. Es ist wichtig, dass der Dispositionskredit nicht zu hoch ist, da hohe Zinsen anfallen können und es zu einer Verschuldungsspirale führen kann. Es empfiehlt sich, den Dispositionskredit nur in Anspruch zu nehmen, wenn es wirklich notwendig ist und ihn schnellstmöglich zurückzuzahlen. Eine Faustregel besagt, dass der Dispositionskredit nicht mehr als ein bis zwei Monatsgehälter betragen sollte. Es ist ratsam, mit deiner Bank zu sprechen, um den optimalen Betrag für deinen Dispositionskredit festzulegen. **
-
Wie hoch ist der eingeräumte Dispositionskredit?
Die Höhe des eingeräumten Dispositionskredits hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Bonität und der bisherigen Geschäftsbeziehung zur Bank. In der Regel liegt der Dispositionskredit bei einigen tausend Euro, kann aber auch höher sein, je nach individueller Situation. Es ist wichtig zu beachten, dass der Dispositionskredit eine teure Form der Kreditfinanzierung ist und nur kurzfristig genutzt werden sollte. **
-
Wie funktioniert ein Dispositionskredit und welche Vor- und Nachteile bringt er mit sich? Kann ein Dispositionskredit zu finanziellen Problemen führen?
Ein Dispositionskredit ist eine kurzfristige Kreditlinie, die es ermöglicht, das Girokonto zu überziehen. Die Zinsen sind in der Regel hoch, aber die Nutzung ist flexibel. Ein Nachteil ist, dass die Rückzahlung oft vernachlässigt wird und zu finanziellen Problemen führen kann. **
-
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit?
Was ist der Unterschied zwischen dispositionskredit und Kontokorrentkredit? Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der von der Bank eingeräumt wird, um das Konto des Kunden zu überziehen. Dieser Kredit wird in der Regel ohne feste Laufzeit gewährt und kann flexibel genutzt werden. Ein Kontokorrentkredit hingegen ist eine langfristige Kreditlinie, die auf dem Girokonto des Kunden eingerichtet wird und für einen bestimmten Zeitraum gilt. Im Gegensatz zum Dispositionskredit muss der Kontokorrentkredit in regelmäßigen Raten zurückgezahlt werden. **
Ähnliche Suchbegriffe für Dispositionskredit
-
Authentifizierung und Autorisierung, Fachbücher von Martina KrausDas Fachbuch 'Authentifizierung und Autorisierung' von Martina Kraus bietet einen praxisnahen Leitfaden für die Implementierung sicherer Identity- und Access-Management-Lösungen in Webanwendungen. Es behandelt umfassend die Grundlagen der Authentifizierung und Autorisierung, wobei moderne Sicherheitsstandards und Konzepte wie OAuth, OpenID Connect, RBAC, Zero Trust und Fine-Grained Authorization im Fokus stehen. Der Entwicklerleitfaden zeigt, wie man Schwachstellen im Identitätsmanagement erkennt und behebt, und bietet ein vollständiges Anwendungsbeispiel zur Integration eines Identity Providers in eine WebApp. Das Buch richtet sich an Fachleute und Entwickler, die ihre Kenntnisse im Bereich der digitalen Identität vertiefen möchten. Es vermittelt sowohl theoretische Grundlagen als auch praktische Umsetzungsschritte, um sichere und robuste Systeme zu gestalten. Die detaillierten Erklärungen zu Themen wie JSON Web Token, FIDO-Authentifizierung und den Unterschieden zwischen OAuth 2.0 und OAuth 2.1 machen es zu einem unverzichtbaren Nachschlagewerk für die Webentwicklung. Die praxisorientierte Darstellung unterstützt dabei, Sicherheitsprobleme frühzeitig zu erkennen und zu beheben.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Televes Verwaltung/Administration WAVEBOXManaged=jaEthernet=jaAnzahl der 10/100/1000 Mbps LAN-Ports=1Firewall=jaVPN-Security=neinRepeaterfunktion=neinPower over Ethernet=neinFarbe=schwarzBreite=165 mmHöhe=48 mmTiefe=120 mmGeeignet für 482,6 mm (19 Zoll)-Montage=neinGeeignet für Deckenmontage=neinEinbau=neinGeeignet für Hutschienenmontage=neinMastbefestigung=neinUnterputzmontage=neinGeeignet für Wandmontage=neinSteckdosenadapter=ja402,79 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Mitel Lizenz OpenCount Verwaltung> Highlights - Zusatzfunktionen für Verwaltung - Berücksichtigung Datenschutzbestimmungen in Behörden - Freigrenzen und Freibeträge für Privatgespräche - Langsprecherliste - Stichprobenliste - Auswertung Privatgespräche über PIN - je Branchenpaket > Produkttyp - Lizenz Mitel OpenCount Public Authorities - Lizenz676,85 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Planung und Genehmigung von Windenergieanlagen, Fachbücher von Gerd Schmidt-Eichstaedt, Matthias BlessingDie Energiewende ist in vollem Gange: Die Bundesregierung strebt an, dass der Anteil der erneuerbaren Energien am Bruttostromverbrauch bis zum Jahr 2030 auf mindestens 80 Prozent steigen soll, wobei die Windenergie als Schlüsselinstrument dient. Das Werk bietet einen umfassenden Einblick in alle relevanten Aspekte der Planung, wie Standortsteuerung durch Schaffung der landesplanungs- und bauleitplanrechtlichen Grundlagen, und Genehmigung, inklusive Verfahrensfragen, bauplanungsrechtlicher Zulässigkeit, immissionsschutzrechtlicher Belange und Naturschutzrecht. Schrittweise führt es durch die komplexe Thematik und bietet praxisnahe Lösungen für rechtliche Herausforderungen und Streitfragen. Dabei wird aktuelle Rechtsprechung zu Windkraftanlagen aufgegriffen, wobei der Fokus auf den praxisrelevanten Kernpunkten liegt. Besondere Beachtung findet auch der Artenschutz, der in der Planung und Genehmigung von Windenergieanlagen eine zunehmend wichtige Rolle spielt. Diese Arbeitshilfe ist unverzichtbar für Kommunen, Planer, Projektentwickler, Genehmigungsbehörden, Rechtsanwälte und andere Experten im Bereich der Windenergieplanung.44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie hoch ist der Dispositionskredit bei der Sparkasse?
Die Höhe des Dispositionskredits bei der Sparkasse hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen und der Bonität des Kunden. In der Regel liegt der Rahmen jedoch zwischen einigen hundert bis mehreren tausend Euro. Es ist empfehlenswert, direkt bei der Sparkasse nachzufragen, um genaue Informationen zu erhalten. **
-
Warum kündigt die Consorsbank den Dispositionskredit einfach so?
Die Consorsbank kann den Dispositionskredit kündigen, wenn bestimmte Bedingungen nicht mehr erfüllt sind, wie beispielsweise eine negative Bonitätsentwicklung des Kunden oder eine Veränderung der wirtschaftlichen Verhältnisse. Eine Kündigung kann auch erfolgen, wenn der Kunde den Dispositionskredit über einen längeren Zeitraum nicht oder nur unzureichend zurückzahlt. Letztendlich liegt die Entscheidung über eine Kündigung beim Kreditgeber, der die Risiken und wirtschaftlichen Entwicklungen im Blick behält. **
-
Was ist ein Dispositionskredit und wie funktioniert er?
Ein Dispositionskredit ist eine Art von kurzfristigem Kredit, der es einem Kunden ermöglicht, sein Girokonto zu überziehen. Der Kunde kann bis zu einem bestimmten Betrag über sein Guthaben hinaus Geld abheben. Der Dispositionskredit wird in der Regel mit hohen Zinsen belastet und sollte nur in Ausnahmefällen genutzt werden. **
-
Soll ich meinen Kredit erhöhen oder meinen Dispositionskredit nutzen?
Die Entscheidung, ob Sie Ihren Kredit erhöhen oder Ihren Dispositionskredit nutzen sollten, hängt von verschiedenen Faktoren ab. Wenn Sie kurzfristig Geld benötigen und die Rückzahlung innerhalb kurzer Zeit gewährleisten können, könnte die Nutzung des Dispositionskredits sinnvoll sein. Wenn Sie jedoch eine größere Summe benötigen oder eine längere Rückzahlungsfrist wünschen, könnte die Erhöhung Ihres Kredits die bessere Option sein. Es ist wichtig, die Konditionen und Zinsen beider Optionen zu vergleichen, um die beste Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.